
Acheel : 15 à 30 € par filleul, la néo-assurance de Xavier Niel vaut-elle le détour en 2026 ?
En 2020, Xavier Niel — le fondateur de Free qui a divisé par deux le prix des forfaits mobiles — s'est attaqué à un nouveau marché : l'assurance. Acheel, sa néo-assurance 100 % en ligne, propose des contrats habitation, auto, santé et animaux avec une souscription en quelques minutes, sans agence physique. Le programme de parrainage rapporte entre 15 et 30 € par filleul selon le contrat souscrit, avec un plafond de 20 filleuls par an. Faut-il s'y intéresser ? Voici notre simulation chiffrée et notre comparatif avec les assureurs concurrents.
Combien rapporte vraiment le parrainage Acheel en 2026 ?
Contrairement à la plupart des assureurs qui offrent un montant unique quel que soit le produit, Acheel a mis en place un barème progressif qui récompense davantage les contrats les plus engageants. Le filleul, lui, bénéficie systématiquement d'un mois de cotisation offert.
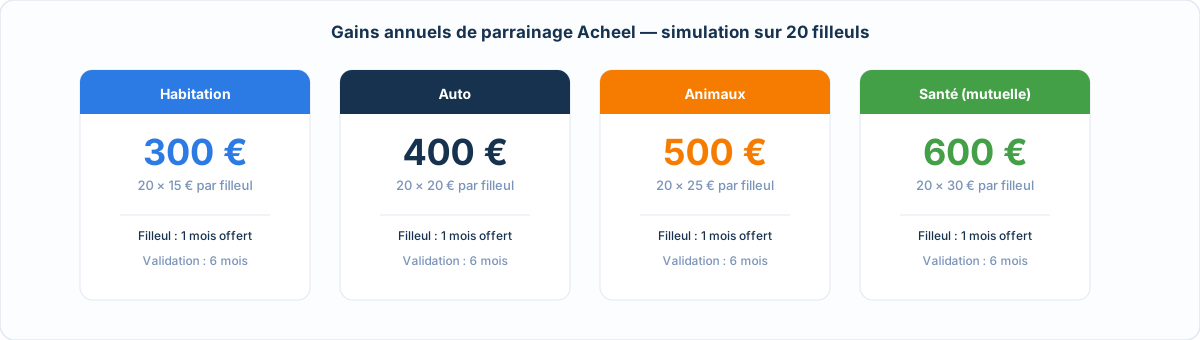
En pratique, atteindre le plafond de 20 filleuls reste exceptionnel. Un parrain actif qui partage son code auprès de son cercle proche (famille, collègues, voisins) peut raisonnablement espérer entre 5 et 10 filleuls par an, soit :
| Scénario | Détail | Gain estimé |
|---|---|---|
| Prudent | 3 habitation + 2 auto | 85 € |
| Réaliste | 3 habitation + 3 auto + 2 animaux + 1 santé | 175 € |
| Actif | 5 habitation + 4 auto + 3 animaux + 3 santé | 340 € |
Le montant de 30 € par filleul en mutuelle santé est le plus intéressant, mais c'est aussi le contrat le plus difficile à « vendre » à son entourage : changer de mutuelle demande plus de réflexion qu'assurer un nouveau logement. L'assurance habitation, à 15 €, reste le volume le plus courant grâce aux déménagements (environ 10 % des Français changent de logement chaque année). Pour retrouver les codes parrainage disponibles, rendez-vous sur la page Acheel de Parrainage.co.
Direct Assurance, L'Olivier, GMF : comment Acheel se positionne face aux concurrents
Le marché de l'assurance en ligne en France compte désormais une dizaine d'acteurs sérieux. Voici un comparatif des primes de parrainage des principaux concurrents d'Acheel :
| Assureur | Prime parrain | Avantage filleul | Produits couverts | Limite annuelle |
|---|---|---|---|---|
|
15 à 30 € | 1 mois offert | Habitation, auto, santé, animaux | 20 filleuls |
 |
50 € | 50 € | Auto, habitation, santé | Non communiquée |
 |
20 à 50 € | 20 à 50 € | Auto, habitation | Non communiquée |
 |
25 € | 25 € carte cadeau | Multi-risque | Non communiquée |
 |
30 € | 30 € | Habitation | Non communiquée |
 |
20 à 50 € | 1 mois offert | Santé (entreprises, indépendants) | Non communiquée |
 |
50 € | 40 € de réduction | Animaux | Non communiquée |
 |
25 € | 1er mois offert | Animaux | Non communiquée |
À première vue, Direct Assurance écrase la concurrence avec ses 50 € par filleul (lire notre guide Direct Assurance). Mais la comparaison n'est pas si simple :
- L'éventail de produits : Acheel couvre quatre segments (habitation, auto, santé, animaux), ce qui multiplie les occasions de parrainage. Un même filleul peut souscrire plusieurs contrats, mais seul le premier déclenche la prime.
- La facilité de conversion : la souscription entièrement en ligne d'Acheel — sans rendez-vous ni dossier papier — réduit les frictions. Plus un parcours est court, plus il est facile de convaincre un proche.
- La crédibilité Xavier Niel : dans un secteur où la confiance est déterminante, le soutien du fondateur de Free rassure les prospects hésitants face à un acteur récent.
Pour un parrain qui joue sur le volume (famille élargie, partage sur les réseaux), Acheel peut se révéler plus rentable que des concurrents aux primes unitaires supérieures mais à la conversion plus difficile. Pour une comparaison élargie avec les assureurs traditionnels, consultez notre comparatif GMF vs AXA.
Le pari Xavier Niel : pourquoi Acheel se distingue sur le marché de la néo-assurance
Le marché de la néo-assurance en France a connu des turbulences depuis 2022 : plusieurs start-ups ont fermé (comme Vybe dans le domaine bancaire) ou ont été absorbées. Acheel a survécu grâce à trois atouts structurels.
D'abord, l'adossement financier de Xavier Niel, dont la stratégie a toujours été la même : casser les prix par la technologie et la dématérialisation. C'est cette philosophie qui a donné naissance au forfait Free Mobile à 2 € en 2012. Chez Acheel, l'absence d'agences physiques permet de proposer des tarifs inférieurs de 10 à 30 % aux assureurs traditionnels — et de dégager une marge pour financer les primes de parrainage.
Ensuite, le choix d'une gamme large (habitation, auto, santé, animaux, PNO) plutôt qu'une spécialisation mono-produit. Les néo-assureurs trop nichés peinent à rentabiliser leur base de clients ; Acheel peut augmenter le revenu par client grâce à la multi-détention de contrats.
Enfin, le portage des contrats par des compagnies d'assurance établies et conformes aux normes européennes Solvabilité II. Même si Acheel rencontrait des difficultés, les contrats et les indemnisations seraient garantis par l'assureur porteur — une protection que n'offraient pas certains acteurs disparus.
Pour autant, Acheel reste un acteur jeune (6 ans d'existence). Si vous hésitez entre un assureur historique et un néo-assureur, notre comparatif des meilleurs parrainages assurance 2026 vous aidera à trancher.
4 situations où passer chez Acheel est le plus rentable
Le parrainage Acheel est plus facile à activer à certains moments clés de la vie. Voici les quatre situations où le taux de conversion est le meilleur :
- Un déménagement dans votre entourage : tout locataire doit souscrire une assurance habitation avant l'état des lieux. C'est le moment idéal pour proposer votre code — la souscription prend moins de 10 minutes sur le site Acheel, directement depuis le smartphone.
- L'achat d'un véhicule : une voiture neuve ou d'occasion nécessite une assurance auto immédiate. Grâce à la loi Hamon, votre proche peut résilier son ancien contrat sans frais après un an et basculer chez Acheel.
- L'adoption d'un animal de compagnie : les frais vétérinaires peuvent atteindre plusieurs milliers d'euros par an. L'assurance animaux à 25 € de prime parrain est un argument convaincant pour les nouveaux propriétaires de chiens ou de chats. Pour comparer avec d'autres spécialistes, consultez les fiches Dalma et Lassie.
- La fin d'année et le changement de mutuelle : depuis décembre 2020, la résiliation infra-annuelle est possible pour les mutuelles santé individuelles de plus d'un an. La fin d'année est la période où les salariés révisent le plus leur couverture. La prime de 30 € par filleul sur la mutuelle est la plus élevée du barème Acheel.
En combinant le parrainage Acheel avec d'autres programmes — par exemple BoursoBank pour le compte bancaire ou Fortuneo pour l'épargne — un parrain actif peut réunir plusieurs centaines d'euros de primes par an sans rien dépenser. Retrouvez toutes les opportunités dans notre catégorie Banques et Assurances.
Comment activer votre code parrainage Acheel
- Trouvez un code valide : rendez-vous sur la page Acheel de Parrainage.co et copiez un code parrainage récent.
- Demandez un devis sur acheel.com : choisissez le type d'assurance (habitation, auto, santé ou animaux) et remplissez le formulaire en ligne.
- Personnalisez vos garanties : sélectionnez votre formule de base et ajoutez les options qui correspondent à votre situation.
- Saisissez le code parrainage : au moment de finaliser la souscription, collez le code dans le champ dédié. Vérifiez que la mention « parrainage activé » s'affiche.
- Signez électroniquement : votre contrat est actif immédiatement. Le premier mois de cotisation est offert grâce au parrainage.
La prime du parrain (de 15 à 30 €) est versée sous 30 à 60 jours, le temps que le contrat du filleul soit confirmé et le premier prélèvement effectué. Si vous êtes déjà client Acheel, votre code personnel se trouve dans votre espace assuré, rubrique « Mes parrainages ».
Questions fréquentes
Le parrainage Acheel fonctionne-t-il pour tous les types d'assurance ?
Oui, les contrats habitation, auto, santé (mutuelle) et animaux sont tous éligibles au parrainage. Seule l'assurance propriétaire non occupant (PNO) en est exclue. La prime varie de 15 € (habitation) à 30 € (santé) selon le contrat souscrit par votre filleul.
Acheel est-il vraiment moins cher que les assureurs traditionnels ?
En règle générale, oui : l'absence d'agences physiques permet à Acheel de proposer des tarifs inférieurs de 10 à 30 % pour des garanties comparables. Le devis est gratuit et instantané — comparez avec votre contrat actuel avant de décider.
Que se passe-t-il si Acheel fait faillite ?
Les contrats Acheel sont portés par des compagnies d'assurance conformes aux normes européennes Solvabilité II. En cas de défaillance d'Acheel comme distributeur, vos garanties restent actives auprès de l'assureur porteur. De plus, le Fonds de Garantie des Assurances Obligatoires protège les assurés en cas de défaillance totale.
Peut-on cumuler le parrainage Acheel avec un code promo ?
En principe, un seul avantage promotionnel s'applique par souscription. Si un code promo Acheel est actif en parallèle du parrainage, vérifiez lequel est le plus avantageux avant de finaliser. Le mois offert du parrainage est généralement l'option la plus intéressante pour le filleul.
Combien de temps faut-il pour recevoir la prime de parrainage ?
La prime est versée entre 30 et 60 jours après la souscription du filleul. Le délai couvre la période de confirmation du contrat et le premier prélèvement de cotisation. Vous pouvez suivre l'état de chaque parrainage depuis votre espace client Acheel.
Acheel rembourse-t-il rapidement en cas de sinistre ?
Les sinistres courants (dégât des eaux, bris de glace) sont traités sous 48 heures en moyenne. La déclaration se fait en ligne avec téléchargement des justificatifs. Les dossiers complexes peuvent nécessiter des délais plus longs, comparables à ceux des assureurs traditionnels.
Conclusion
Avec des primes de 15 à 30 € par filleul et un plafond de 600 € par an, le parrainage Acheel se situe dans la moyenne haute du marché de l'assurance en ligne. Si les montants unitaires restent inférieurs à ceux de Direct Assurance (50 €), la diversité des produits couverts et la simplicité de la souscription en font un programme intéressant pour les parrains qui misent sur le volume. Le soutien de Xavier Niel et le portage par des assureurs conformes aux normes européennes apportent une couche de crédibilité supplémentaire à ce néo-assureur encore jeune.
Consultez la page Acheel sur Parrainage.co pour trouver un code parrainage valide et bénéficier de votre premier mois d'assurance offert, ou explorez notre guide L'Olivier Assurance si vous cherchez un concurrent spécialisé en assurance auto.